新兴市场是2026年表现最佳的资产类别之一,在近期冲突中表现稳健。其重要性不言而喻,在机构投资组合中发挥着重要作用。
年初至今表现与美伊冲突以来的表现对比,总回报率(%)
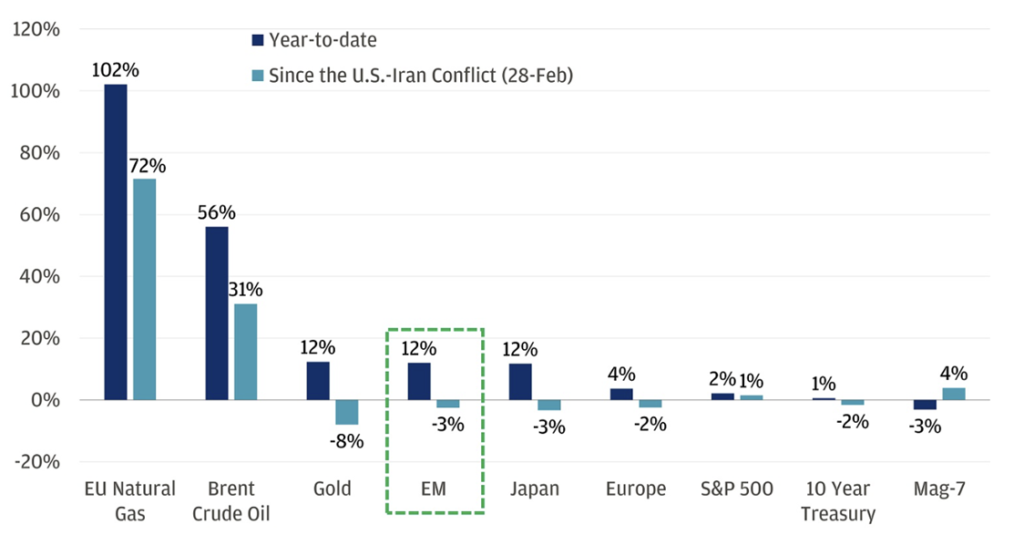
来源:《新兴市场可能蕴藏着超出表面所见的机遇。精选投资至关重要》,2026年4月17日。摩根大通私人银行
然而,多年来,新兴市场扮演的角色相对简单明了。投资者将一定比例的资金配置到新兴市场基金中,享受投资组合多元化的好处,期待其长期增长率高于发达市场,并接受随之而来的波动性和不确定性。
该框架简单易行,被广泛采用,并且在一段时间内还相当有效。
然而,如今传统的新兴市场资产配置模式正日益过时——原因很简单,那就是新兴市场已不再是一个同质化的资产类别。
相反,它们代表着一组高度多样化的经济体,其增长动力、政治体制、人口趋势和投资机会都存在显著差异。
对于家族办公室和机构投资者而言,这一演变要求他们从根本上重新思考应如何构建新兴市场投资组合。
新兴市场投资的起源
“新兴市场”这一概念在20世纪后期开始流行,当时许多发展中经济体开始向国际资本开放其金融市场。
当时,将这些国家归为一类在实际层面上是合理的,因为其中许多国家具有相似的特点:
- 经济的快速增长
- 金融体系的建设
- 较低的人均收入水平
- 更高的政治和经济风险
投资者通过潜在的更高回报获得了对这些风险的补偿。
随着全球化的加速,新兴市场逐渐成为机构投资组合中的标准组成部分。
新兴市场已不再是同质化的
当今的新兴市场并非千篇一律,实际上彼此之间可能存在显著差异。
不同的新兴市场在应对外部冲击时,其政策可能存在巨大差异,因此结果也会大不相同。事实上,鉴于近期发生的战争及相关通胀压力,一些大型新兴市场的实际政策利率已处于最高水平之列。
政策利率减去近期整体通胀率,%
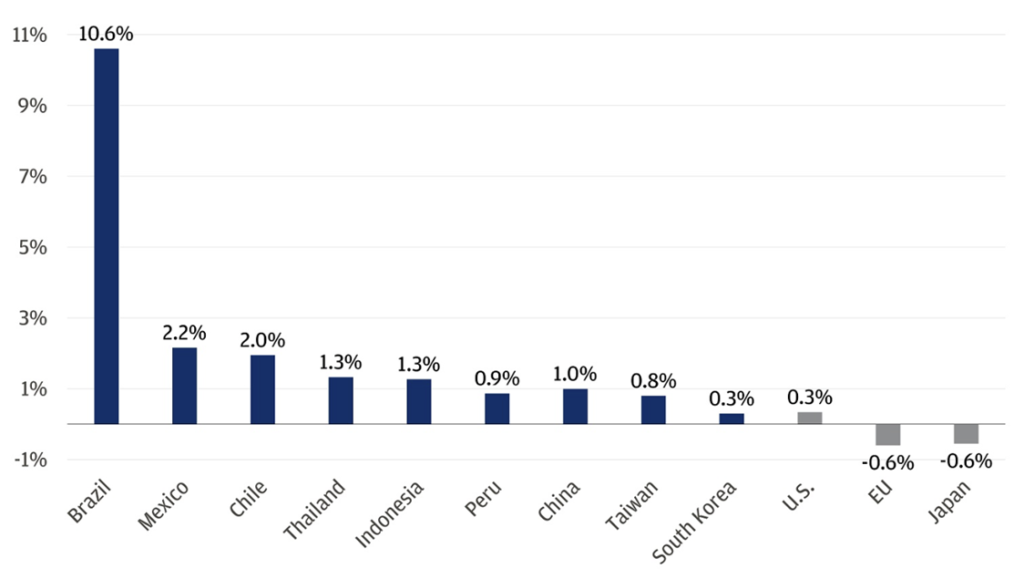
来源:彭博财经有限公司。数据截至2026年4月15日。新兴市场可能蕴藏着超出表面所见的机遇。精选投资至关重要,2026年4月17日。摩根大通私人银行
将它们简单地归为单一资产类别,这种做法未免有些天真。以下几个例子可以说明这一点:
1. 中国
中国是世界第二大经济体,也是制造业、科技和全球贸易领域的重要力量。然而,投资者越来越面临以下问题:
- 人口统计
- 房地产市场
- 地缘政治紧张局势
- 监管干预
如今中国作为投资目的地的吸引力,与二十年前其作为新兴市场的地位大不相同。
2. 印度
印度的状况则截然不同。该国受益于:
- 年轻的人口
- 快速数字化
- 国内消费的增长
- 扩大制造能力
许多投资者将印度视为全球最重要的长期增长机遇之一。
3. 东南亚
印度尼西亚、越南和菲律宾等国正从中受益:
- 城市化
- 供应链多元化
- 收入增长
- 有利的人口结构
这些经济体不仅吸引了外资和制造业产能,还具备“中国+1”的战略选择权。然而,即便仅就东南亚地区而言,政治不确定性有时也会影响投资者情绪,正如近期印尼市场动荡以及关于可能被下调评级的讨论所显示的那样。
4. 中东
海湾地区的几个经济体正通过大规模投资计划,积极推动经济多元化,以摆脱对碳氢化合物的依赖。该地区在基础设施、技术和可再生能源投资领域的重要性日益凸显。
与此同时,地缘政治紧张局势和伊朗战争使迪拜等此前被视为“避风港”的地方蒙上了阴影。这些现实情况确有其事,需要加以清醒认识,而不应将其与那些假设的风险混为一谈。
5. 拉丁美洲
拉丁美洲仍然深受大宗商品周期影响,但同时也提供了与农业、自然资源及国内经济改革相关的机遇。
这些地区各自存在不同的机遇和风险。将它们视为单一的投资类别,这种做法越来越站不住脚。
传统基准测试存在的问题
许多新兴市场指数的成分股高度集中。在某些情况下,少数几个国家就主导了整个指数的构成。
因此,投资者可能会以为自己正在获得分散的新兴市场投资敞口,而实际上他们持有的头寸却仅集中于寥寥几个市场。
这种集中度可能会扭曲投资组合的表现,并带来意想不到的风险。
因此,以基准为导向的投资可能无法充分把握新兴经济体中存在的各种投资机会。
更优的框架:投资于结构性主题
机构投资者正越来越多地从基于地域的资产配置转向基于主题的资产配置。他们不再笼统地投资于“新兴市场”,而是寻求参与具体的结构性趋势。
例如:
1. 消费增长: 亚洲及其他地区收入水平的提高 和中产阶级的扩大,继续推动着对商品和服务的需求。
2. 数字化:新兴 经济体往往能够跳过传统基础设施阶段,迅速采用新技术。
3. 制造业多元化:企业 正越来越多地将供应链多元化布局,拓展至传统制造业中心之外,尤其是在地缘政治存在不确定性的情况下。
4. 基础设施建设:城市化和经济增长 需要对交通、能源和数字基础设施进行持续投资。
5. 金融普惠:数百万 消费者继续获得银行、保险和投资服务。
与可能存在不必要超配情况的宽基市场指数相比,这些主题可能提供更具针对性的投资机会。
对家族办公室的启示
对于管理跨代财富的家族办公室而言,新兴市场仍是长期增长的重要来源。然而,成功与回报并非理所当然,且越来越取决于投资选择的精准度。
关键问题已不再是:“我们是否应该投资新兴市场?”。这一点毋庸置疑。
相反,投资者应该问:
- 哪些国家的长期基本面最为强劲?
- 哪些结构性主题可能创造价值?
- 新兴市场投资如何为整体投资组合提供补充?
- 各国分别面临哪些结构性风险和不确定性?
随着简单粗放的资产配置模型效果逐渐减弱,这一转变反映了投资组合构建方面更广泛的演变。
关键要点
新兴市场作为一种投资类别并未消失。然而,由于其多样性和层次性日益增强,已无法将其视为单一的资产类别。
家族办公室需要超越笼统的标签,深入理解塑造各个市场的根本经济驱动力、风险以及地缘政治不确定性。这意味着要用更具选择性、更具主题性且更具前瞻性的方法来取代传统的资产配置框架。
新兴市场投资的未来,不会是“什么都买”的做法。
这将涉及准确了解自己拥有什么——以及为什么拥有这些。
#新兴市场 #资产配置 #全球投资 #家族办公室 #FTCP洞见