与美国相比,欧洲市场的回报率普遍较低,盈利增长较慢,经济动能也较弱。虽然2008年时这两个经济体的规模相当,但如今美国的经济规模已比欧洲大约50%。
这导致一些投资者减少在该地区的投资敞口,甚至完全避开该地区。因此,欧洲股票相对于美国股票而言,估值往往存在显著折价。
关键问题在于,这些折扣究竟是机遇,还是警讯。
换句话说,欧洲是“价值陷阱”,还是“深度价值”的来源?
挑战与机遇
悲观的预测情况相对较为人所知。欧洲面临着若干结构性挑战:
- 人口老龄化
- 生产率增长放缓
- 政治分裂
- 更重的监管负担
- 对进口能源的依赖程度加剧
与美国相比,过去二十年间,欧洲涌现出的具有全球主导地位的科技公司数量也较少。
这些挑战导致经济增长放缓,投资者热情下降。
然而,完全忽视欧洲将是一个错误。尽管面临诸多挑战,欧洲仍然是许多世界级企业的所在地。
该地区继续汇聚以下领域的领先企业:
- 奢侈品
- 工业自动化
- 药品
- 航空航天
- 可再生能源
- 先进制造业
其中许多公司拥有强大的竞争优势、全球客户群以及稳健的现金流生成能力。
一个国家或地区即使经济增长温和,仍可能提供有吸引力的投资机会。同样,强劲的经济增长也不一定能自动转化为丰厚的股东回报。
晨星欧洲行业指数的市价/公允价值比率
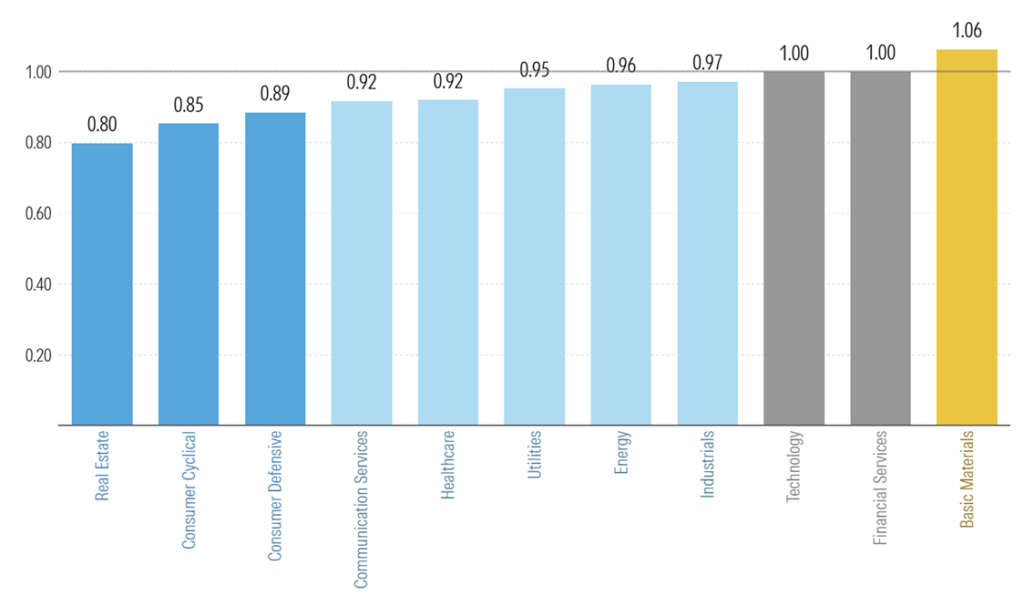
来源:晨星。数据截至2026年5月29日
机构投资者越来越关注公司基本面,而非宏观区域性趋势。各行业的表现和价值也各不相同,不应被视为同质化的。
他们没有去问欧洲的表现是会优于还是逊于其他地区,而是问道:
- 哪些企业具备持久的竞争优势?
- 与长期前景相比,哪些行业被低估了?
- 当前的估值是否充分补偿了投资者所承担的风险?
这种区别很重要。
当市场情绪过度悲观时,往往会出现最佳的投资机会。与此同时,仅凭估值较低还远远不够。
挑战在于识别那些市场预期相对于未来实际情况而言过于悲观的情形。
关键要点
对于家族办公室而言,既不应将欧洲视为必然的“超值之选”,也不应将其视为一个长期面临挑战的地区而加以忽视。
相反,应当像对待任何投资机会一样,以同样的严谨态度来对待它:进行仔细分析、作出切合实际的假设,并着眼于长期价值的创造。
成功的投资不在于追逐热门,而在于识别市场预期与现实情况出现偏差的时刻。
#欧洲投资 #价值投资 #全球市场 #家族办公室 #资产管理 #FTCP洞见