2026年惩罚了以叙事为导向的决策,而奖励了结构上的纪律性。今年,有三个领域以惨痛的教训印证了这一点:
- 地缘政治
- 人工智能,以及
- 市场结构本身
每一起事件都曾出现过这样的时刻:人们显而易见的反应——无论是恐慌、确信还是安心——最终都被证明是错误的。这三起事件背后蕴含的教训是相同的:为应对某种特定情境而构建的投资组合,往往会在情境发生变化时崩溃;而那些旨在经受多代考验的投资组合和制度化决策机制,则往往不会。
1. 市场在尾部风险显现之前往往对其定价不足,而在风险化解后又对其定价过高
霍尔木兹海峡——这条航道承载着全球约五分之一的石油供应——在3月初伊朗战争爆发后的几天内实际上就被封锁了。按照任何历史先例来看,这本应引发一场堪比1973年的冲击。但事实并非如此,至少当时并未立即引发冲击。受有史以来最大规模战略储备释放的缓冲影响,油价在第一天仅上涨了约6%。
2026年布伦特原油价格走势:战前、初期冲击、持续溢价
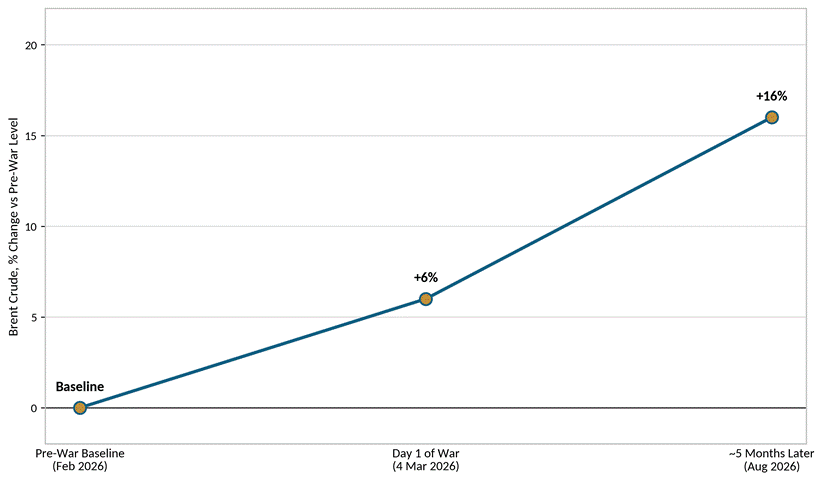
来源:CNBC、半岛电视台和《财富》杂志关于2026年3月至8月布伦特原油价格走势的报道。
回过头来看,当时那反应平淡的初期反应,其实是一个不应从中获得安慰的错误信号。这场战争并未像大多数预测所设想的那样在几周内结束。在随后的五个月里,海峡航运中断的状况持续了很长时间。到8月,布伦特原油价格较战前水平上涨了约16%——虽然远低于一些银行3月份提出的200美元目标价,但这已是一种持久的溢价,而非一时的飙升。
这一溢价并非抽象概念。它直接体现在国际货币基金组织(IMF)7月份对通胀预期的修正中:2026年全球整体通胀率上调至4.7%,而自2024年以来持续的通胀放缓趋势目前已陷入停滞,而非出现逆转。
这给我们的启示并非在于市场对这场战争的定价有误,而在于最初预测的“平静”和“恐慌”都错了——因为这两种预测都假设冲击会迅速朝着某个方向平息,而这种假设在压力下做决策时并不令人意外。
以下是家族办公室需要警惕并建立相应机制加以防范的典型认知偏见。
2. 尽管市场经历了两次波动,AI领域的资本支出仍持续加速——而真正的风险却在这些波动之下悄然积聚
今年,市场曾两次试图对AI基础设施投资主题进行重新估值,但两次都在几周内改变了主意。据估计,受加息担忧影响,芯片股在6月份市值蒸发了1.4万亿美元,随后又有所回升。据Forrester称,7月份,受市场对基础设施支出“峰值出现速度快于预期”的疑虑影响,芯片股市值再次蒸发逾1万亿美元——但随后又基本回升。
这两轮抛售都未能解决实际的结构性问题。 安联研究预计,2026年人工智能资本支出增长与人工智能相关收入增长之间的差距将达到约46个百分点——这一差距比2001年电信行业资本支出崩盘期间观察到的约32个百分点的差距还要大。产能建设远远领先于变现进程,而今年市场两次试图将这一因素计入股价的尝试,最终都演变为情绪性交易,而非结构性重估。
这一 差距尚未弥合。 只是尚未出现足以迫使这一问题凸显的、规模足够大的需求短缺。
3. 继续持有仍能获利——但有一点值得认真对待
今年发生的两次芯片抛售都印证了一个更广泛的规律。在截至2025年2月的二十年间,一位完全投资于标普500指数的投资者获得了10.60%的年化回报率。如果错过了表现最好的十个交易日,年化回报率将降至6.37%;如果错过了三十个交易日,则降至1.53%——仅略高于现金收益率。 在表现最佳的十个交易日中,有七个出现在表现最差的十个交易日之后的十五天内。
错失市场表现最佳的日子:对20年年化回报率的影响
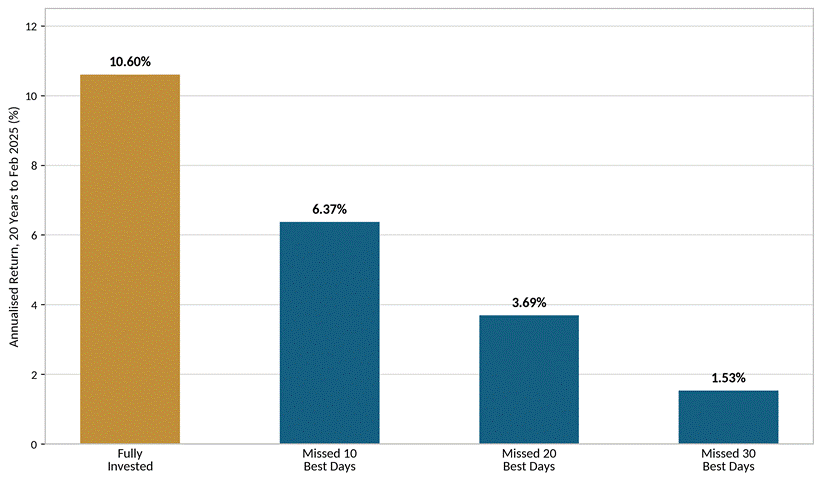
来源:摩根大通资产管理公司,基于晨星(Morningstar Direct)数据对标普500总回报指数的分析,截至2025年2月28日。
这里要汲取的教训并不是“永远不要卖出”。而是说,把握市场时机极其困难,即便是最精明的投资者和管理者,也无法始终如一地可靠地复制成功。
4. 被动投资悄然成为一项重点布局的人工智能投资
在指数构建方面,同样的情况也显现出来。截至2015年的25年间,标普500指数前十大成分股的权重一直稳定在18%至23%之间。到2025年底,这一数字已达到创纪录的40.7%,这几乎完全是由那些此前讨论过资本支出变现问题的超大市值公司推动的。
自2015年以来,标普500指数前十大成分股的权重已接近翻倍
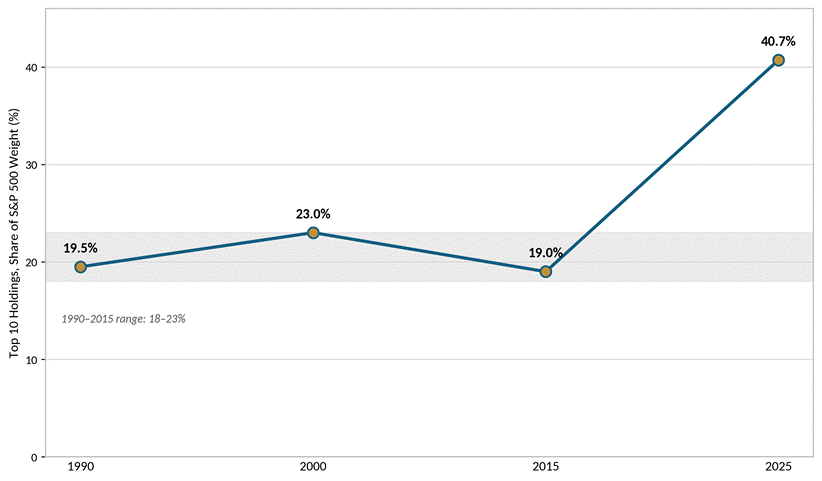
来源:RBC财富管理、FactSet,《大集中化:标普500指数集中度》,数据截至2025年12月31日。
指数投资者并非有意选择这种集中度。这是少数几只个股价格上涨带来的副作用——这意味着人工智能变现问题已不再是指数投资组合可以规避的行业押注。它已嵌入默认配置之中。因此,那些希望通过指数投资实现资产分散化的家族办公室,可能正在承担超出其预期范围的集中度风险。
关键要点
今年发生的这些突发事件,没有一件的结局如最初的反应所预期的那样。原油价格首日涨幅有限,这并非故事的结局;人工智能板块的抛售并非结构性重估;而附带这一前提条件的情况下,继续持有的理由反而比不附带该前提时更为充分。其中的共同点在于,市场对头条新闻的反应速度,总是快于对市场机制的反应。
2027年的任务并非预测哪种机制会首先失灵,而是构建一个无需依赖该预测是否准确的投资组合。
#市场展望 #思想领导力 #投资洞见 #地缘政治 #人工智能 #家族办公室 #FTCP洞见